卑诗省最高法院的一项新判决给出了明确答案
李广田律师 | 2026年9月
周日的一通电话
这种电话,常常在周末打来。对方的声音很紧张。
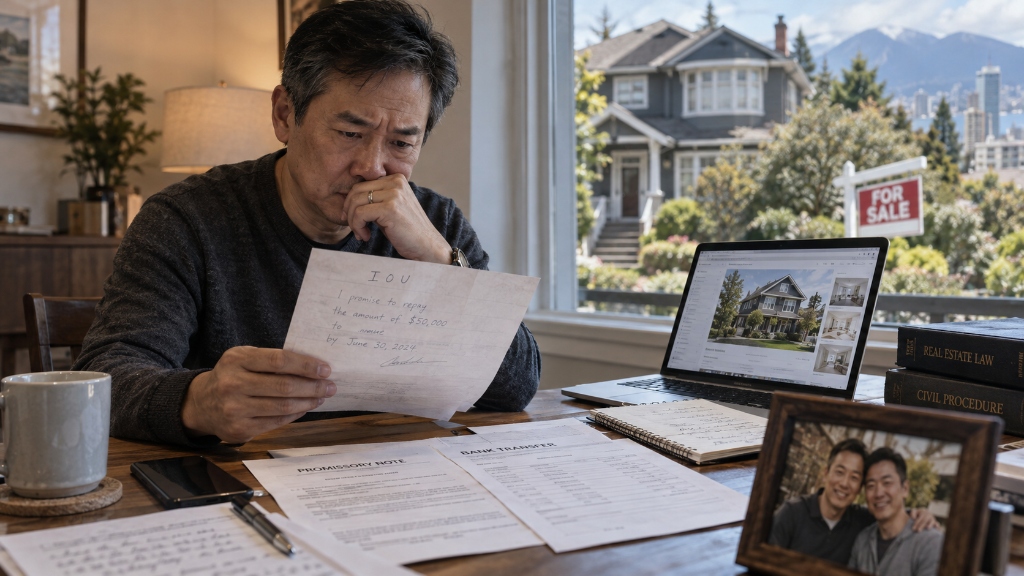
“李律师,我借了一笔钱给老朋友。好几年了。他一直按时付利息,现在突然不付了。我刚在 MLS 上看到他的房子挂牌出售。能不能趁他卖掉之前,先在房子上登记个 lien,把房子冻结?”
我理解这种担心。这位朋友是你的同乡,你信任他。你抽屉里有一张借条(IOU),手机里有一串银行转账记录。现在,他最值钱的资产马上就要变成现金。现金会流动,也可能离开加拿大。
所以你想把房子“冻结”起来,今天就办。
2026年9月18日公布的一项判决告诉我们:这种本能反应,可能适得其反。
误区:“他欠我钱,所以我对他的房子有权利”
很多人相信以下三点:
- 只要别人欠你钱,你就可以把他的物业“扣住”。
- 办法就是登记一份未决诉讼证明书(certificate of pending litigation,简称 CPL)——很多人笼统地叫它 lien,或者说把房子“冻结”。
- 先登记再说,细节以后再补。
在普通的借贷案件中,这三点全都是错的。第三点,代价尤其昂贵。
法律真相:借款让你有权追讨金钱,而不是土地
在卑诗省,CPL 是根据 Land Title Act(《土地产权法》)第215(1)条登记的。只有“主张土地产权或土地权益”(claiming an estate or interest in land)的人,才可以登记。
这是关键。CPL 保护的是对土地本身的权利主张,它不是讨债工具。
如果你在没有担保的情况下借钱给别人,你就是债权人(creditor)。对方欠你钱,但你并不拥有他房子的任何一部分。即使你打赢官司,得到的也是一份金钱判决(money judgment),而不是房子的一部分。
当然也有例外。在以下情况下,你可能真正拥有土地权益:
- 这笔借款以该物业的抵押(mortgage)作担保;
- 借款协议让你对该特定物业享有可执行的担保权益——例如,书面约定以该物业作为担保;
- 你能用事实证明,你的钱确实投入了该物业,而且单靠金钱赔偿不足以弥补你的损失,从而支持推定信托(constructive trust,香港亦称“构定信托”);或
- 你的合同本身就是关于转让该土地的,例如要求强制履行(specific performance)。
如果不属于这些情况,登记 CPL 的法律基础就很薄弱。
推定信托的两个条件
大多数登记 CPL 的出借人,依靠的都是推定信托。他们的意思是:“我的钱在那栋房子里,所以房子有一部分是我的。”卑诗法院一再重申同一条规则:你的起诉书必须陈述具体事实,同时满足以下两个条件:
- 条件一:与土地有联系。 你的主张与该物业之间,必须有直接联系、因果关系或关联(nexus)。正是这一点,让你的主张成为对“土地权益”的主张。
- 条件二:金钱赔偿不够。 你必须陈述事实,说明为什么金钱判决不适当、不充分或不足够。
两个条件缺一不可。即使你能证明借款与房产有关,如果说不清为什么金钱赔偿不够,CPL 仍然站不住脚。
案例:Chen v Zeng, 2026 BCSC 1776
案情
两对夫妇在中国就相识,两位丈夫是发小。2015年至2021年间,Zeng 先生向 Chen 夫妇借了115万元人民币(约22.2万加元)。借款随时可要求偿还(payable on demand),年利率12%。他先后签了几份借据(promissory note),最后几份签于2021年。
多年来,他一直付利息。2025年初,问题出现了。他写了一张字条,承认欠款,却单方面调低了利率。Chen 夫妇听说他在中国的公司付不起账,接着又得知他在温哥华的房子已挂牌出售。
Chen 夫妇随即起诉,并在房子上登记了 CPL。他们声称,借款被用于购买房屋和偿还房屋贷款。
为了完成交易,Zeng 夫妇把26.5万加元存入 Chen 夫妇律师的信托账户作为担保,CPL 随之从产权上注销。这笔钱是在“不影响权利”(without prejudice)的前提下支付的,也就是说,并不承认 CPL 有效。之后,Zeng 夫妇请求法院宣布该 CPL 无效,并返还这笔钱。
法院的决定
贾哈尼法官(Justice Jahani)宣布该 CPL 无效,命令“立即”(forthwith)把26.5万加元退还给 Zeng 夫妇。法院还判 Zeng 夫妇有权获得本次申请的诉讼费用(costs)。
原因
在这个阶段,法院不衡量证据,只问一个问题:CPL 登记时的起诉书,是否显示出对土地权益的主张?(Bilin v Sidhu, 2017 BCCA 429)本案的答案是否定的。起诉书两个条件都没有满足——而出借人自己提出的请求,更让问题一目了然。
- 条件一不满足:没有资金流向。 房子是2015年11月买的,比第一笔借款晚了11个月。起诉书没有说明有多少借款用于购房或偿还房贷,也没有说明是什么时候。起诉书说钱从中国转到了加拿大,但细节“不详”。法官认为这只是推测。
- 条件一再次不满足:借款文件里根本没有提到房子。 除非合同明确约定,否则借款合同不会产生物业权利。
- 条件二不满足:没有说明为什么金钱赔偿不够。 起诉书只是笼统地说金钱赔偿不足够,“尤其是”因为 Zeng 夫妇正在卖房,想把卖房款转移到法院管不到的地方。法官认为,在借贷案件中,这种空泛的断言是不够的。起诉书必须给出一些依据,说明为什么金钱判决行不通,或者为什么应当给予物业权益。
- 出借人自己提出的请求,反而说明了问题。 他们要求法院在债务未偿还时下令出售房屋。这反映出,他们真正寻求的是以房屋作为债务保障,而不是主张房屋本身的产权权益(引用 Goel v Dhaliwal, 2022 BCCA 87)。
为什么欺诈案例帮不上忙
出借人辩称,近年的案例已经放宽了条件二。他们援引了 Batth v Sharma, 2024 BCCA 29 和 Wu v Xiao, 2021 BCSC 1692。法官认为这两个案例都与本案不同:
- 在 Batth 案中,上诉庭并没有具体裁定“金钱赔偿不够”的陈述是否充分。该案的起诉书把原告资金的欺诈性使用与物业联系起来,并且陈述了被告无力支付金钱赔偿。
- Wu 案涉及欺诈、违反信托和挪用资金。而且该案被告并没有主张起诉书未能显示诉因(cause of action)。
普通的欠债不还则不同。借款人只是没有还钱时,你仍然必须满足条件二。仅仅说“他们可能卖房转移资金”,本身并不足够。
法官还引用了2026年较早的一项判决:CPL“不得用作纯金钱索赔的判决前执行手段”(not to be used as a pre-judgment execution for a purely financial claim)(Boston Development Corp. v Takhar, 2026 BCSC 784)。
几个转折
转折一:Chen 夫妇并没有输掉讨债官司。 法院并没有认定这笔钱不用还。他们失去的是对房子的控制,而不是整个诉讼。
转折二:法院理解他们的担心。 法官承认,出借人起诉时可能确实不知道细节。但不知道细节,不能成为过早登记 CPL 的理由。
转折三:“不影响权利”这几个字很重要。 因为 Zeng 夫妇支付26.5万加元时没有承认任何事,所以 CPL 一被推翻,这笔钱就必须退回。
另一个案例:CPL 还可能这样被撤销
早八天,在 Lewis v Ball-Prevedello, 2026 BCSC 1809 一案中,另一位法官处理了一宗家庭法案件中的 CPL。这次争议的不是 CPL 是否有效,而是业主根据 Land Title Act 第256条,以“困难与不便”(hardship and inconvenience)为由申请注销 CPL;第257条则规定法院可以要求以何种担保取而代之。
这些条文允许业主请求法院注销 CPL——即使是合法登记的 CPL——只要他能证明“困难与不便”。这种困难必须是真实的,而且完全由 CPL 造成;必须不是微不足道的,但法院也不应过于苛刻(Save-A-Lot Holdings Corp. v Christensen, 2023 BCCA 35)。业主过了这一关之后,法院再决定用什么担保取代 CPL,并可以考虑申请人的主张有多强。
在 Lewis 案中,女方称她与业主是同居伴侣(common-law spouses),并且曾帮忙装修房子。业主证明,CPL 使他无法申请第二按揭来完成一套预售公寓(presale condo)的购买,他已付的2.925万加元定金因此面临风险。他当时还没有被贷款机构拒绝,但法律规定“很可能出现”的困难就已足够,法官认定本案符合这一标准。根据截至当时审理的证据,女方对房子权益的主张显得薄弱,金钱赔偿足以弥补她可能的损失。因此,法官注销了 CPL,改由业主签署书面承诺(undertaking),保证支付她日后能够证明的任何损失。
两个案例对比来看:
- Chen v Zeng (第215条): CPL 从一开始就有效吗?无效——起诉书没有显示土地权益。
- Lewis v Ball-Prevedello (第256–257条): 即使有权利主张,CPL 应该保留吗?不应该——业主有真实困难,女方主张薄弱,金钱赔偿足够。
道理很简单:CPL 是保护真正土地权益的有力工具,却不能拿来当普通的讨债手段。即使 CPL 原本有合法依据,在适当情况下,法院仍可以撤销 CPL,改由业主提供其他形式的担保——在 Lewis 案中,就是业主向法院作出的书面承诺(undertaking)。
你应该怎么做
借钱之前
- 白纸黑字写清楚。 金额、币种、利息、还款时间、双方签名。借条可以证明债务,但不能给你担保。
- 大额借款,最好取得并登记房产抵押(mortgage)。 这样,你的债权才真正有房产作为担保,并在产权登记中取得相应位置。当然,你的优先顺序仍然受先前已经登记的抵押和其他权益影响。借条给不了你这些保障。
- 写明借款用途。 如果这笔钱是帮对方买房,就要写下来,并保留资金去向的证明。
- 保留资金流向记录。 如果钱是从中国转到加拿大,这一点尤其重要。在 Chen v Zeng 案中,跨境资金的联系正是整个主张中最薄弱的一环。
借款人停止还款之后
- 发出书面还款要求。 并保留副本。
- 注意时效。 卑诗省的 Limitation Act(《时效法》)规定的期限很紧——一般是两年。对于随时可要求偿还的借款,时效往往取决于你何时提出还款要求;而在时效届满之前,借款人签名的书面债务确认或部分还款,可以让时效重新起算。因此,不要等到最后才咨询律师。
- 起诉追讨债务。 这才是你的核心主张。
- 如果资产即将转移,可以考虑申请玛瑞瓦禁令(Mareva injunction)。 这是一种冻结资产的法院命令。门槛很高:你需要有很强的案情和真实的风险证据,而且必须承诺:如果最后证明你错了,你要赔偿对方的损失。
- 了解判决前扣押令(pre-judgment garnishment)。 在某些符合条件的债务案件中,卑诗法律允许你在审判前扣押别人欠借款人的款项,包括某些银行账户。
- 胜诉后,把判决登记在借款人的土地上。 判决随即成为借款人物业权益上的一项产权负担(charge),但要遵守通常的优先顺序规则——一般排在此前已注册的抵押之后。登记判决不会自动让你收到钱,但借款人如果要卖房或重新贷款,就必须先处理你的债权。
不要这样做
不要把 CPL 当作普通讨债的捷径。一旦 CPL 被推翻,你可能要退回担保款、支付对方的诉讼费用,然后从头再来——而且手里的筹码比以前更少。
朋友之间的借款,也是借款
借钱给朋友,是信任。保护自己,不等于不信任。把话说清楚,把手续做好,对双方都是保护。
如果你正打算借出一大笔钱,或者朋友已经不再还钱,请先咨询律师,再采取行动。一开始走对一步,可以为你省下好几年的时间和一大笔钱。
欢迎致电李广田律师事务所:604-681-1611,或电邮 info@gleelaw.com。 我们提供英语、粤语和普通话服务。
本文仅提供一般法律信息,并非法律意见。每个案件都取决于其具体事实。Chen v Zeng 和 Lewis v Ball-Prevedello 两案于2026年9月公布,可能会被上诉;引用前请先查核其最新状态。